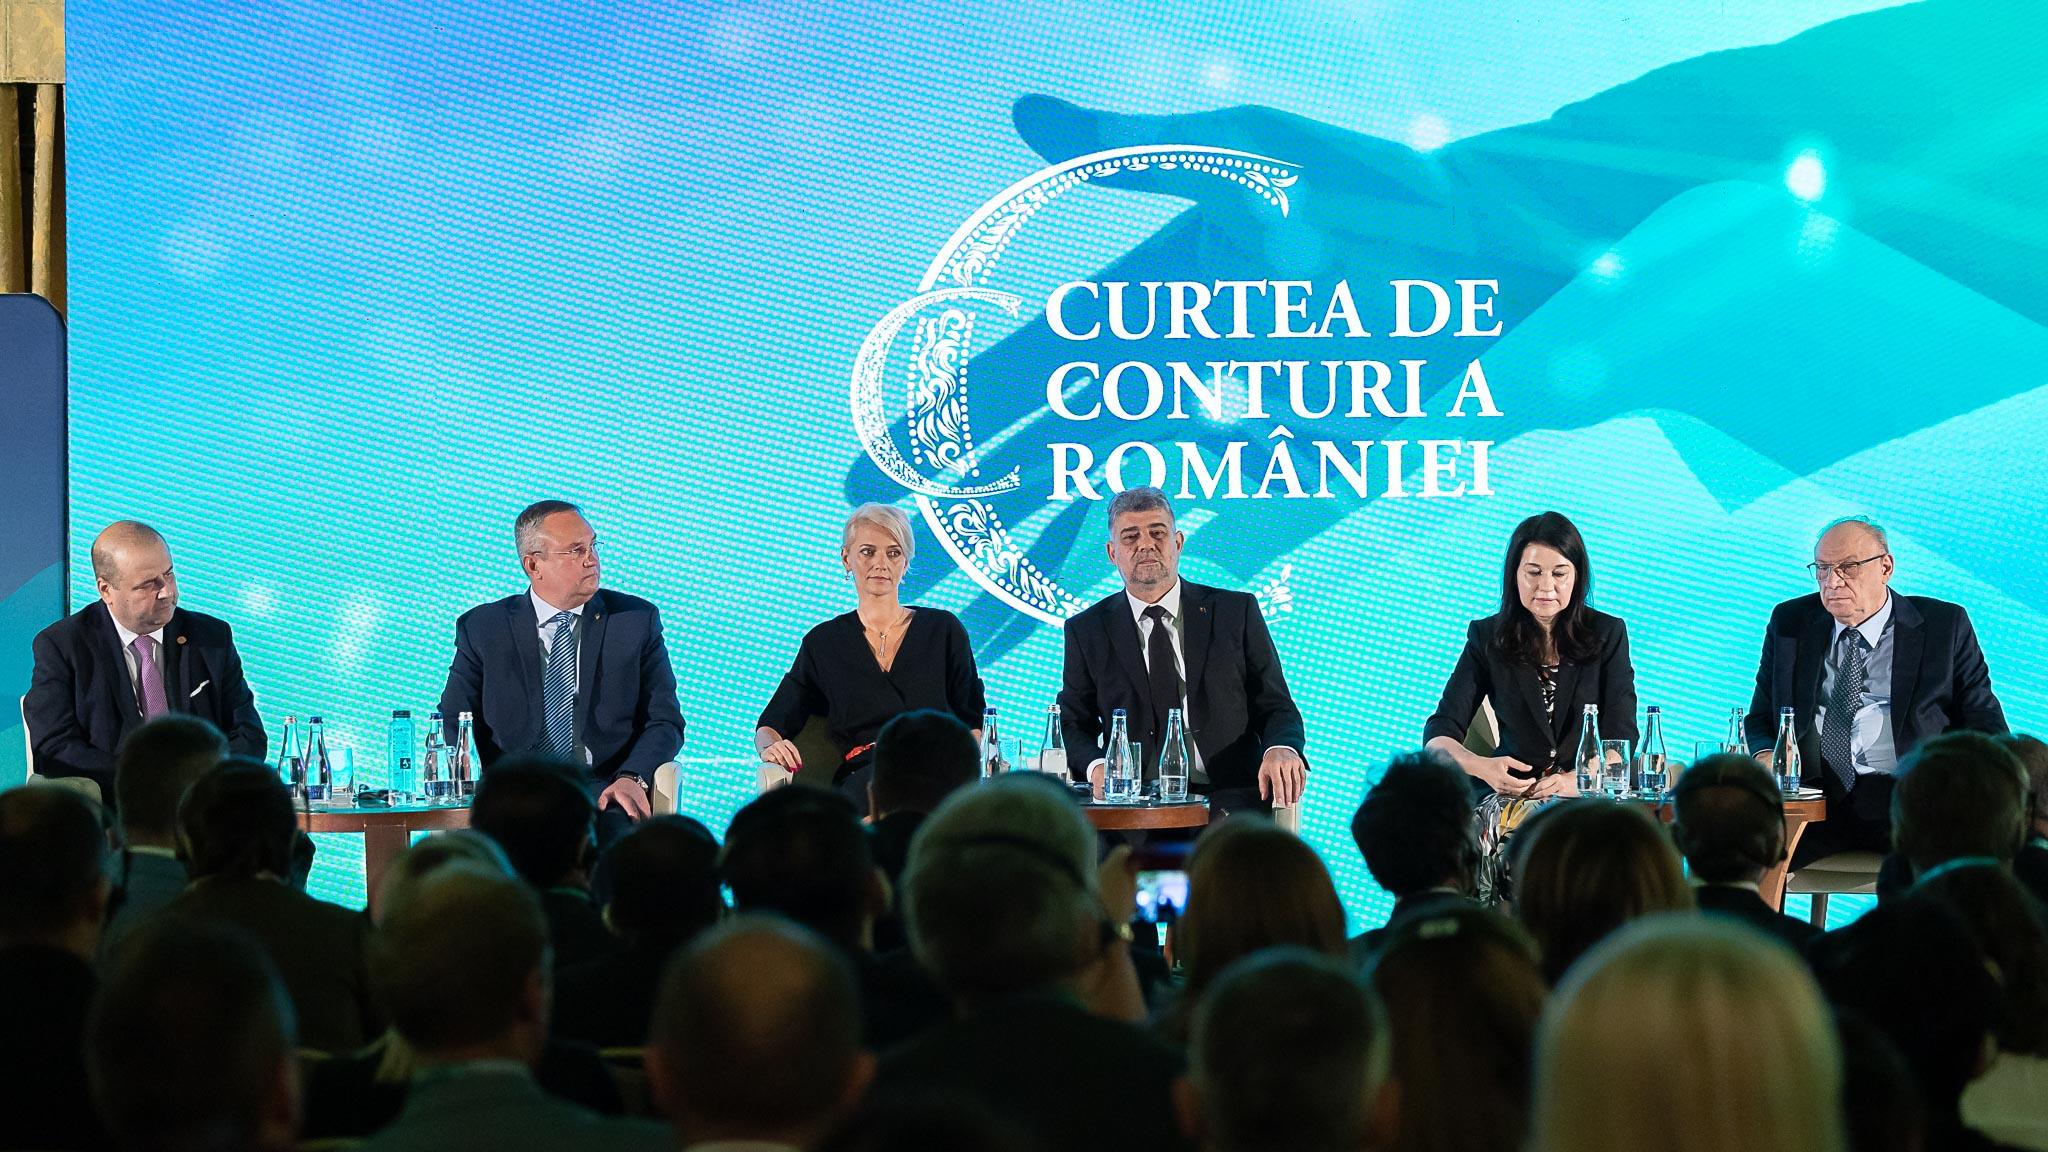
Un raport întocmit în 2026 de auditorii Curții de Conturi a identificat o serie de nereguli privind administrarea patrimoniului public și utilizarea fondurilor Ministerului Muncii, inclusiv contracte considerate nelegale pentru exploatarea unor spații publice, investiții neînregistrate în evidențele statului și cheltuieli salariale nejustificate. Potrivit unei investigații publicate de G4Media la 2 noiembrie 2026, inspectorii au apreciat că anumite constatări indică posibile fapte de natură penală și au propus sesizarea organelor de urmărire penală. Conducerea Curții de Conturi a decis însă, prin votul plenului, să nu înainteze sesizarea, deși valoarea operațiunilor financiare contestate se ridică la milioane de lei.
Modul în care au fost administrate bunurile publice și utilizate fondurile Ministerului Muncii în perioada 2024–2025 a ajuns în atenția publică după apariția unei investigații jurnalistice care prezintă concluziile unui raport întocmit de auditorii Curții de Conturi. Documentul, consultat de G4Media, semnalează mai multe deficiențe financiare și administrative în instituții aflate în subordinea ministerului, în perioada în care acesta a fost condus de Simona Bucura Oprescu și, ulterior, de Petre Florin Manole.
Constatările vizează, între altele, utilizarea unor imobile aparținând domeniului public al statului prin contracte despre care auditorii susțin că nu respectau regimul legal al închirierii, efectuarea unor investiții fără evidențierea corespunzătoare în patrimoniul public și finanțarea unor structuri administrative care nu desfășurau activități efective. În paralel, inspectorii au identificat probleme privind stabilirea drepturilor salariale și justificarea unor cheltuieli de personal în mai multe direcții județene.
Unul dintre cele mai importante aspecte ale cazului îl reprezintă diferența dintre concluziile echipei de audit și decizia conducerii Curții de Conturi. Potrivit informațiilor publicate de G4Media, auditorii au considerat că anumite situații justificau sesizarea organelor de urmărire penală, însă plenul instituției a decis, la 1 octombrie 2026, să respingă propunerea. Hotărârea ar fi fost adoptată cu majoritate de voturi, inclusiv cu susținerea unor membri ai conducerii Curții de Conturi. În lipsa motivării integrale a acestei decizii, nu se poate stabili dacă respingerea sesizării a avut la bază o interpretare juridică diferită, aprecierea că indiciile erau insuficiente sau alte considerente procedurale. Situația ridică însă întrebări privind modul în care sunt valorificate constatările auditorilor și mecanismele prin care instituțiile de control decid asupra eventualelor sesizări penale.
O parte importantă a neregulilor semnalate privește casele de cultură ale studenților din București, Iași, Alba și Pitești, precum și Complexul Cultural Sportiv Studențesc „Tei” din Capitală. Potrivit raportului descris de publicație, anumite spații aparținând domeniului public ar fi fost puse la dispoziția unor operatori economici prin contracte prezentate drept prestări de servicii, deși utilizarea efectivă a imobilelor ar fi avut caracteristicile unor închirieri. Auditorii au apreciat că această practică ar fi permis evitarea unor proceduri prevăzute de legislația privind administrarea proprietății publice, inclusiv organizarea licitațiilor și obținerea aprobărilor necesare. Mai mult, veniturile rezultate din utilizarea spațiilor ar fi fost păstrate de instituțiile administratoare, deși, potrivit interpretării inspectorilor, în lipsa unor dispoziții legale speciale, acestea trebuiau virate la bugetul statului.
Valoarea sumelor analizate în această categorie depășește patru milioane de lei, potrivit informațiilor prezentate în investigație. Un exemplu semnalat privește Complexul Sportiv Tei, unde anumite terenuri și spații ar fi fost utilizate de operatori privați în baza unor contracte încheiate la tarife considerate reduse. În unele situații, prețurile practicate pentru utilizarea spațiilor publice ar fi fost de aproximativ 136 de lei pe oră, în timp ce beneficiarii le-ar fi valorificat ulterior în cadrul unor activități comerciale sau evenimente private, la tarife semnificativ mai mari.
Diferența dintre prețul plătit unei instituții publice și venitul obținut ulterior de un operator privat nu reprezintă automat o ilegalitate, însă poate ridica probleme atunci când condițiile contractuale nu sunt fundamentate corespunzător sau când atribuirea folosinței unui bun public nu respectă procedurile legale. În asemenea situații, interesul statului trebuie protejat prin mecanisme transparente de valorificare a patrimoniului, evaluări economice și reguli clare privind utilizarea bunurilor.
Raportul analizat de G4Media prezintă și situația unor contracte încheiate între Complexul Cultural Sportiv Studențesc „Tei” și Clubul Sportiv Academia Internațională de Fotbal „Adrian Mutu”. Potrivit documentării, colaborarea ar fi inclus utilizarea unui teren de rugby de peste 10.300 de metri pătrați și a unei tribune metalice, în baza unui contract cu durata de șapte ani și posibilitate de prelungire. Inspectorii ar fi considerat că raportul contractual reprezenta, în realitate, o formă de transmitere a folosinței unui bun public care necesita respectarea unor proceduri diferite de cele utilizate.
În cadrul proiectului au fost realizate lucrări de modernizare estimate la aproximativ trei milioane de lei, care ar fi inclus amenajări sportive și spații administrative. Potrivit constatărilor prezentate, o parte dintre aceste investiții nu ar fi fost recepționate și înregistrate corespunzător în evidențele contabile și în inventarul bunurilor aparținând statului. Au fost semnalate și probleme referitoare la autorizarea unor construcții, precum și la extinderea relațiilor contractuale prin includerea altor operatori economici. Aceste împrejurări necesită verificarea documentelor originale, a obligațiilor contractuale și a regimului juridic al investițiilor. Menționarea unor societăți sau persoane în cadrul unui control nu reprezintă, prin ea însăși, dovada participării acestora la o faptă ilegală.
Dincolo de situația contractelor privind patrimoniul public, auditorii au identificat probleme și în organizarea unor structuri teritoriale ale Ministerului Muncii. Potrivit raportului prezentat de G4Media, direcțiile județene pentru familie și tineret din Buzău, Prahova, Sibiu și Vâlcea ar fi continuat să primească fonduri pentru plata unor funcții de conducere, deși nu dispuneau de personal de execuție, sedii proprii sau activități operaționale efective. Cheltuielile salariale aferente acestor funcții ar fi depășit 273.000 de lei. Investigația descrie inclusiv situații în care, pentru întocmirea documentelor administrative necesare plății salariilor, ar fi fost detașați temporar funcționari din alte județe, pentru perioade foarte scurte.
Mai mult, potrivit informațiilor publicate, structurile de audit intern ar fi semnalat încă din aprilie 2025 lipsa activității unor direcții, fără ca situația să fie remediată imediat. Menținerea unor structuri administrative care nu desfășoară activitate efectivă ridică probleme privind justificarea cheltuielilor bugetare și capacitatea instituțiilor de a adapta organizarea internă la nevoile reale ale serviciilor publice. Finanțarea unei instituții trebuie să fie corelată cu atribuțiile sale, cu personalul necesar și cu activitățile pe care le desfășoară. În absența unei justificări legale sau administrative, plata unor funcții de conducere în structuri neoperaționale poate reprezenta o utilizare ineficientă a fondurilor publice.
O altă categorie de constatări privește direcțiile județene pentru familie și tineret din Gorj și Dâmbovița, unde auditorii ar fi identificat erori în stabilirea drepturilor salariale și probleme în justificarea unor cheltuieli de personal. Valoarea operațiunilor financiare contestate în această categorie este estimată la aproximativ 1,3 milioane de lei. În cazul direcției din Gorj, inspectorii au semnalat majorarea salariilor de bază prin raportare la o grilă de salarizare pe care au considerat-o inaplicabilă instituției. Potrivit raportului, această practică ar fi generat drepturi salariale necuvenite de peste 118.000 de lei. Au fost identificate și probleme privind calcularea sporurilor pentru condiții de muncă și a indemnizațiilor de concediu, pe fondul unor mecanisme de control financiar considerate insuficiente.
Este important ca aceste constatări să fie analizate distinct, deoarece nu orice eroare contabilă reprezintă automat un prejudiciu, iar eventualele sume plătite nelegal trebuie stabilite prin procedurile aplicabile. În ansamblu, situațiile semnalate de auditorii Curții de Conturi descriu deficiențe privind administrarea patrimoniului, fundamentarea unor contracte, funcționarea structurilor administrative și respectarea legislației salarizării. Ceea ce diferențiază însă acest caz de alte controale financiare este decizia conducerii Curții de Conturi de a nu sesiza organele de urmărire penală, în condițiile în care inspectorii care au realizat verificările ar fi recomandat un asemenea demers.
Curtea de Conturi are un rol esențial în verificarea modului în care sunt administrate resursele financiare ale statului, iar credibilitatea activității sale depinde atât de calitatea controalelor efectuate, cât și de transparența deciziilor adoptate în urma acestora. În situațiile în care auditorii identifică indicii privind posibile fapte de natură penală, diferențele de interpretare dintre echipele de control și structurile de conducere trebuie clarificate prin argumente juridice și documente verificabile. O decizie de a nu înainta o sesizare penală nu trebuie prezentată automat drept o încercare de protejare a unor persoane, după cum nici existența unei propuneri de sesizare nu demonstrează săvârșirea unei infracțiuni.
Totuși, atunci când sunt în discuție operațiuni financiare de milioane de lei și administrarea unor bunuri publice, motivarea deciziilor instituționale reprezintă un element important al responsabilității față de contribuabili. În același timp, eventualele responsabilități trebuie analizate în raport cu atribuțiile și deciziile concrete ale persoanelor implicate. Faptul că neregulile semnalate au fost identificate în perioadele în care Ministerul Muncii era condus de Simona Bucura Oprescu și Petre Florin Manole nu demonstrează, prin el însuși, implicarea personală a foștilor sau actualilor demnitari în operațiunile respective.
Dincolo de aceste delimitări juridice, cazul readuce în atenție o problemă persistentă a administrației românești: identificarea unor deficiențe financiare nu garantează automat recuperarea sumelor și corectarea mecanismelor care le-au generat. Pentru ca verificările să producă rezultate concrete, este necesară stabilirea măsurilor administrative, clarificarea situației juridice a contractelor, verificarea investițiilor realizate și, acolo unde se impune potrivit legii, recuperarea eventualelor prejudicii. În cazul bunurilor publice utilizate de operatori privați, trebuie stabilit dacă procedurile de atribuire au respectat cadrul legal și dacă veniturile rezultate au fost administrate corespunzător. În ceea ce privește investițiile realizate în patrimoniul statului, sunt necesare verificări privind recepția lucrărilor, autorizarea construcțiilor și evidențierea valorii acestora în documentele contabile. Pentru structurile teritoriale și cheltuielile salariale contestate, autoritățile trebuie să clarifice temeiul legal al plăților și să adopte măsurile necesare pentru evitarea unor situații similare.
Administrarea responsabilă a banilor publici presupune nu doar identificarea abaterilor după efectuarea cheltuielilor, ci și existența unor mecanisme eficiente de prevenire, control și corectare a acestora. Într-o perioadă în care România se confruntă cu presiuni asupra bugetului și cu necesitatea eficientizării administrației, fiecare instituție publică trebuie să poată justifica modul în care utilizează resursele financiare și patrimoniul aflat în administrare. Constatările prezentate în investigația G4Media justifică o clarificare publică a măsurilor dispuse în urma controlului și a motivelor care au determinat conducerea Curții de Conturi să respingă propunerea de sesizare penală.
Dincolo de valoarea sumelor și de numele persoanelor sau instituțiilor menționate, adevărata miză este capacitatea statului de a demonstra că mecanismele sale de control funcționează eficient, că eventualele prejudicii sunt recuperate și că deciziile privind utilizarea banilor publici pot fi verificate și justificate.