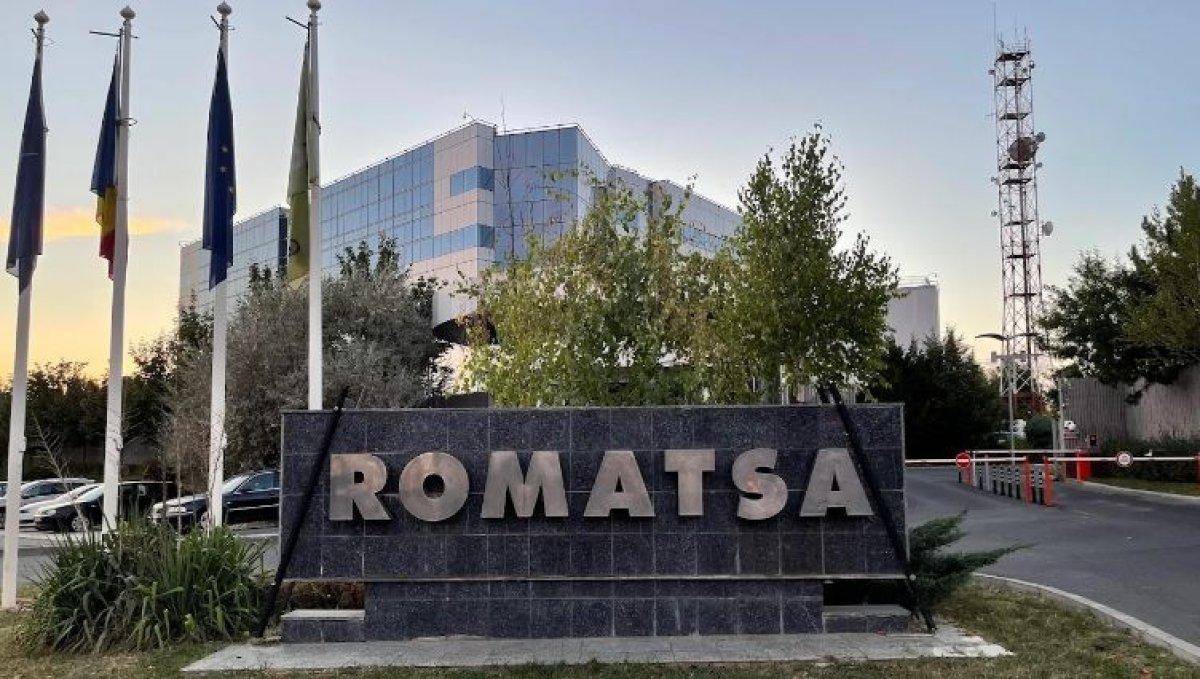
Administrația Română a Serviciilor de Trafic Aerian – ROMATSA, regie aflată sub autoritatea Ministerului Transporturilor și Infrastructurii, se află din nou în atenția publică după apariția unor informații privind cheltuielile salariale și veniturile conducerii. Potrivit unei investigații publicate de Newsweek România la 3 noiembrie 2026, un raport al Curții de Conturi a identificat majorări nejustificate ale cheltuielilor de personal în valoare de 68.847.985 de lei, echivalentul a aproximativ 13 milioane de euro, în anul 2025. Auditorii au pus sub semnul întrebării legalitatea unor drepturi salariale suplimentare acordate prin contractul colectiv de muncă, în timp ce informațiile din declarațiile de avere arată că veniturile unor directori ai regiei au depășit 50.000 de lei net lunar, ajungând, în anumite cazuri, la peste 100.000 de lei.
Cheltuielile salariale ale ROMATSA, instituția responsabilă pentru furnizarea serviciilor de navigație aeriană în spațiul aerian al României, ridică noi întrebări privind respectarea limitelor bugetare și modul în care sunt acordate majorările de venituri în cadrul regiilor autonome. Potrivit documentelor prezentate de Newsweek România, auditorii Curții de Conturi au constatat că, în anul 2025, cheltuielile de personal ale ROMATSA au depășit nivelul aprobat prin bugetul de venituri și cheltuieli, ca urmare a introducerii unor drepturi salariale suplimentare prin contractul colectiv de muncă. Valoarea cheltuielilor considerate nejustificate a fost stabilită la 68.847.985 de lei, sumă care reprezintă aproximativ 13 milioane de euro. Auditorii au apreciat că aceste majorări au fost acordate fără respectarea prevederilor legale aplicabile execuției bugetare și că mecanismele interne de control nu au prevenit depășirea limitelor aprobate.
ROMATSA a explicat că drepturile respective au fost prevăzute în contractul colectiv de muncă pentru perioada 2025–2026, fiind introduse printr-un act adițional încheiat la 19 decembrie 2025. Potrivit poziției prezentate în documentele analizate, sumele suplimentare au rezultat din aplicarea unor mecanisme de ajustare în funcție de inflație și de evoluția traficului aerian, în conformitate cu regulile europene care guvernează sistemul de performanță și tarifare a serviciilor de navigație aeriană. Din totalul de aproape 69 de milioane de lei, aproximativ 33,4 milioane de lei au reprezentat ajustarea asociată inflației, iar alte 35,4 milioane de lei au fost justificate de regie prin evoluția traficului aerian.
Auditorii Curții de Conturi nu au acceptat însă aceste explicații ca temei suficient pentru majorarea cheltuielilor salariale. Potrivit relatării Newsweek, concluzia raportului a rămas aceea că drepturile suplimentare au fost acordate nejustificat, cu depășirea cadrului bugetar aprobat. Această diferență de interpretare reprezintă elementul central al situației. Pe de o parte, ROMATSA invocă mecanismele contractuale și europene utilizate pentru ajustarea veniturilor. Pe de altă parte, auditorii susțin că aplicarea acestora nu putea justifica, în condițiile identificate, suplimentarea cheltuielilor de personal peste nivelul aprobat.
Problema este cu atât mai importantă cu cât ROMATSA funcționează într-un sector strategic, în care serviciile furnizate sunt esențiale pentru siguranța traficului aerian. Regia are responsabilități operaționale complexe, iar activitatea personalului specializat, în special a controlorilor de trafic aerian, presupune un nivel ridicat de pregătire, responsabilitate și disponibilitate. Aceste particularități pot explica existența unui sistem de salarizare diferit de cel întâlnit în numeroase alte instituții publice. Totuși, specificul activității nu elimină obligația respectării regulilor privind fundamentarea, aprobarea și execuția bugetului.
Datele financiare publicate în cursul anului 2026 oferă o imagine mai amplă asupra dimensiunii cheltuielilor de personal. Potrivit proiectului de buget pentru anul în curs, ROMATSA a realizat în 2025 cheltuieli de natură salarială de aproximativ 1,132 miliarde de lei, în condițiile în care nivelul aprobat fusese de aproximativ 1,067 miliarde de lei. Pentru 2026, cheltuielile salariale programate au fost estimate la aproximativ 1,156 miliarde de lei, în creștere față de bugetul aprobat pentru anul precedent.
Din această sumă, aproximativ 1,112 miliarde de lei reprezintă cheltuieli cu salariile, iar peste 45 de milioane de lei sunt aferente bonusurilor și altor drepturi de personal. Documentația bugetară pentru 2026 include, la rândul său, ajustări salariale asociate creșterii traficului și inflației, alături de majorări determinate de evoluția numărului de angajați, vechime, promovări și alte drepturi contractuale. Prin urmare, mecanismele de ajustare invocate în raport cu anul 2025 continuă să fie relevante pentru planificarea financiară a regiei. Acest lucru nu înseamnă automat că majorările bugetate pentru 2026 sunt nelegale, ci evidențiază necesitatea clarificării cadrului în care asemenea ajustări pot fi acordate.
În paralel cu problemele identificate de Curtea de Conturi, nivelul veniturilor unor membri ai conducerii ROMATSA a generat controverse în spațiul public. În investigații anterioare, Newsweek România a prezentat informații din declarațiile de avere aferente anului 2024, potrivit cărora unii directori ai regiei au înregistrat venituri salariale anuale de ordinul sutelor de mii sau chiar de peste un milion de lei. Directorul economic Cristian Radu Cîțu ar fi declarat venituri salariale anuale de 1.216.405 lei, echivalentul unei medii de aproximativ 101.000 de lei net lunar.
Pentru directorul operațional Valeriu Florea au fost prezentate venituri de 819.278 de lei anual, corespunzătoare unei medii lunare de aproximativ 68.000 de lei. Directorul tehnic de dezvoltare Valentin Cîmpuieru ar fi avut venituri de 809.774 de lei anual, în timp ce directorul tehnic Mihnea Cosmin Dumitrescu ar fi înregistrat aproximativ 780.000 de lei. În cazul directorului juridic Virgil Tițea, veniturile anuale prezentate au fost de 624.196 de lei, echivalentul unei medii de aproximativ 52.000 de lei net lunar.
Aceste cifre provin din declarațiile de avere analizate de publicație și reprezintă venituri anuale împărțite la 12 luni, nu neapărat salarii lunare fixe. Ele pot include componente variabile ale remunerației și nu trebuie confundate cu majorările salariale contestate de Curtea de Conturi pentru anul 2025. Nivelul acestor venituri a fost explicat de conducerea ROMATSA prin specificul finanțării regiei și prin reglementările europene aplicabile serviciilor de navigație aeriană. Directorul general Adrian Cojoc a susținut, într-un punct de vedere transmis anterior publicației Newsweek România, că salariile sunt acoperite din tarifele achitate de companiile aeriene, fiind incluse într-o bază de costuri supusă verificărilor și aprobărilor la nivel european.
Această explicație evidențiază o particularitate importantă a modului de finanțare a ROMATSA. Spre deosebire de instituțiile publice finanțate integral din bugetul de stat, regia obține venituri în principal din serviciile de navigație aeriană furnizate operatorilor aerieni. Cu toate acestea, proveniența veniturilor nu înlătură obligațiile legale privind aprobarea bugetului, respectarea limitelor de cheltuieli și fundamentarea drepturilor salariale. Mai mult, reglementările europene privind tarifele și performanța serviciilor de navigație aeriană urmăresc asigurarea unui echilibru între siguranța operațională, eficiența economică și costurile suportate de utilizatorii spațiului aerian.
Tocmai de aceea, orice diferență semnificativă între cheltuielile aprobate și cele realizate trebuie explicată prin documente și mecanisme financiare verificabile. În această situație, problema nu este doar dimensiunea salariilor, ci modul în care sunt stabilite, aprobate și ajustate acestea, precum și raportul dintre obligațiile contractuale și limitele financiare aplicabile unei regii autonome. Un contract colectiv de muncă reprezintă un instrument esențial pentru stabilirea drepturilor și obligațiilor dintre angajator și salariați, însă prevederile sale trebuie să respecte legislația în vigoare. Existența unei clauze contractuale nu garantează automat legalitatea unei cheltuieli dacă aceasta intră în contradicție cu norme imperative sau cu proceduri bugetare obligatorii.
Pe de altă parte, constatarea unei abateri de audit nu înseamnă automat că toate sumele respective constituie salarii încasate ilegal de fiecare angajat și nici că trebuie recuperate individual de la personalul regiei. Eventualele măsuri de corectare și recuperare trebuie stabilite în funcție de natura abaterii, de legislația aplicabilă și de responsabilitățile concrete ale persoanelor care au aprobat și efectuat operațiunile. Un alt element relevant este faptul că ROMATSA are o importanță strategică pentru România. Continuitatea serviciilor de control al traficului aerian este esențială pentru operarea aeroporturilor, tranzitul aeronavelor și respectarea obligațiilor internaționale ale statului.
În anul 2026, autoritățile au adoptat inclusiv măsuri speciale pentru asigurarea temporară a lichidităților regiei, în contextul indisponibilizării unor venituri legate de serviciile de navigație aeriană. Aceste măsuri au fost justificate de necesitatea evitării întreruperii serviciilor și au avut un regim distinct de cheltuielile salariale analizate de Curtea de Conturi. Situația arată că sustenabilitatea financiară a ROMATSA trebuie analizată nu doar prin prisma nivelului veniturilor, ci și în raport cu obligațiile operaționale, riscurile financiare și capacitatea instituției de a respecta cadrul bugetar aprobat.
În condițiile în care cheltuielile de personal depășesc un miliard de lei anual, transparența privind structura remunerațiilor, justificarea majorărilor și criteriile de acordare a drepturilor suplimentare devine esențială. Pentru clarificarea problemelor semnalate de Curtea de Conturi, este necesară prezentarea măsurilor dispuse în urma auditului, a eventualelor corecții bugetare și a modului în care conducerea regiei intenționează să prevină repetarea unor abateri similare. De asemenea, trebuie clarificat dacă majorările acordate prin actul adițional la contractul colectiv de muncă au generat obligații de recuperare sau alte măsuri administrative, în condițiile stabilite de lege.
Un sistem de salarizare competitiv poate fi justificat într-un domeniu cu responsabilități tehnice și operaționale foarte ridicate, însă competitivitatea remunerației trebuie să fie însoțită de legalitate, transparență și disciplină financiară. În cazul ROMATSA, raportul Curții de Conturi relatat de Newsweek România aduce în discuție tocmai această relație dintre drepturile salariale negociate colectiv, cerințele europene privind serviciile de navigație aeriană și obligația de respectare a bugetului aprobat. Diferența de aproape 69 de milioane de lei constatată de auditori nu poate fi tratată ca o simplă ajustare contabilă, fără clarificarea temeiurilor care au stat la baza acordării sumelor.
În același timp, analiza trebuie să țină cont de rolul strategic al regiei, de necesitatea păstrării personalului calificat și de responsabilitățile specifice domeniului aeronautic. Adevărata miză nu este doar cât câștigă directorii sau angajații ROMATSA, ci dacă mecanismele prin care sunt stabilite și finanțate aceste venituri respectă legea și asigură o administrare eficientă a resurselor instituției. Pentru o regie care gestionează un serviciu esențial pentru siguranța aeriană, credibilitatea financiară și respectarea regulilor de administrare sunt la fel de importante ca performanța operațională. Constatările Curții de Conturi impun astfel clarificări privind fundamentarea majorărilor salariale, funcționarea controlului intern și responsabilitatea deciziilor care au condus la depășirea cheltuielilor aprobate pentru anul 2025.